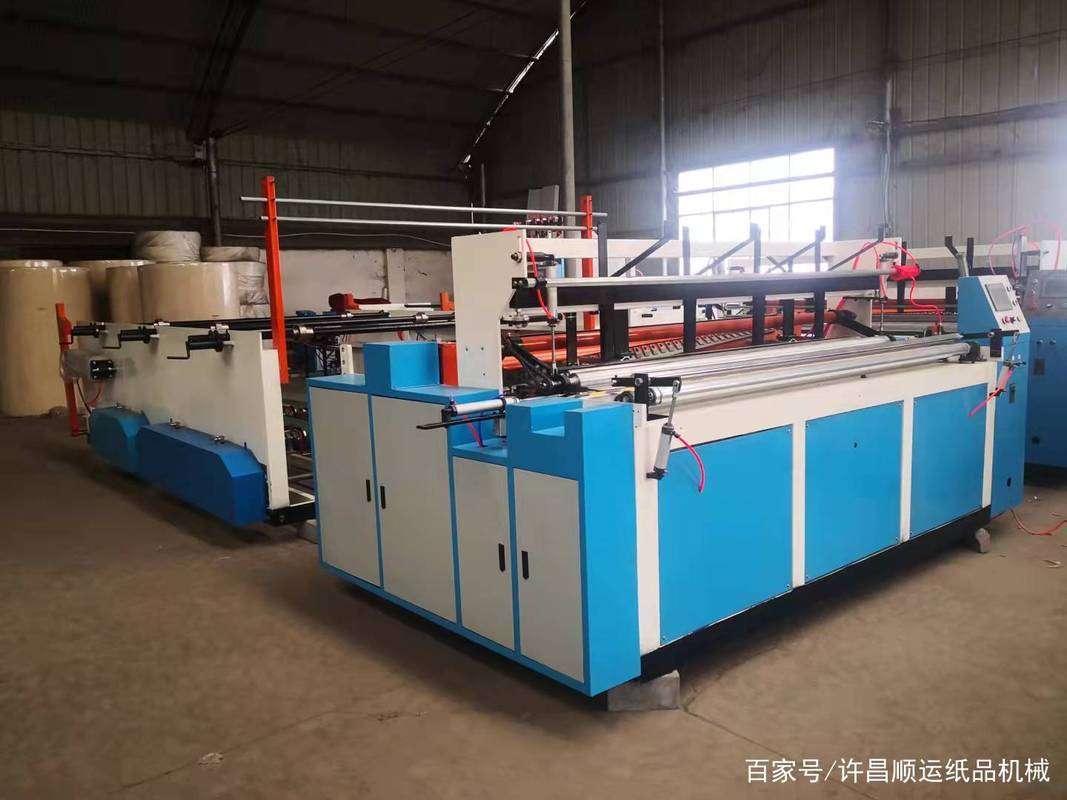
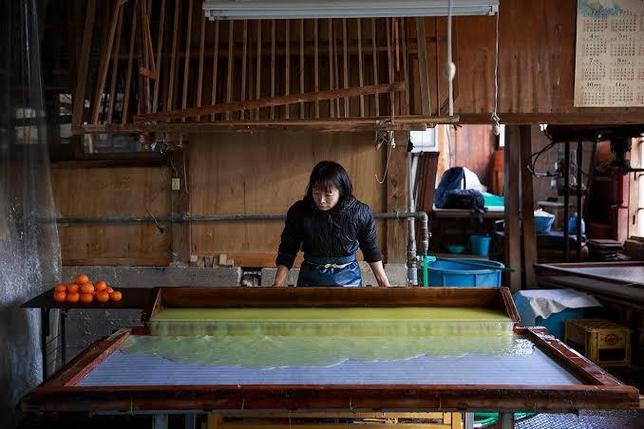
'''《中國造紙原材料格局優化建議實施計劃通議備記手錄詳書》。包括兩要件附題
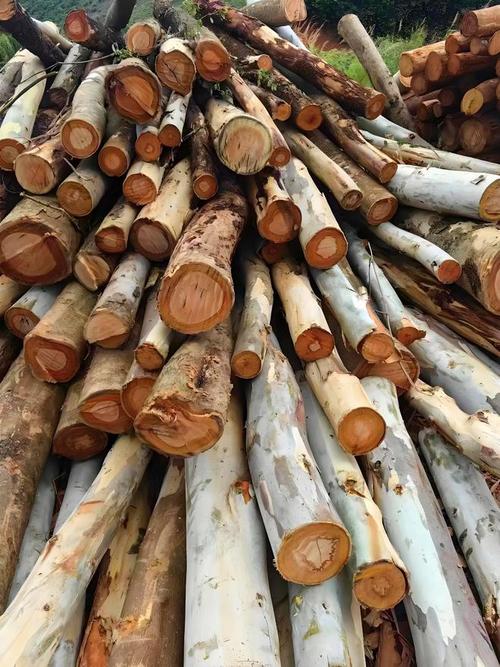
近兩年,漿紙行業被一種焦慮籠罩:木漿價格劇烈波動,廢紙進口渠道收窄,能源與化工輔料成本攀升,許多紙企的利潤被擠壓到盈虧線邊緣。面對“原材料困局”,“提價”仿佛成了條件反射般的答案。如果靜下心來審視這個行業,我們會發現:提價只是止痛劑,不是根治藥。紙張原料的困局,遠非只有“提價”一條路。\n\n一、提價是“術”,不是“道”\n\n表面上看,漿價上行時造紙企業跟隨提價,是成本傳導的正常行為。但現實中,一提價往往遭遇下游抵觸:包裝紙的終端用戶趨于集中,他們對價格極其敏感,而且熟悉海外紙價對比。硬提價的結果,可能不是利潤修復,而是訂單一夜流失,需求流向替代材料或進口紙。于是,“提漲”常常淪為“喊漲”——紙廠發函提價,貿易商囤貨觀望,實單落地打折。即使短時“提價成功”,一旦漿價回落,紙價跟跌不說,用戶信心也被透支。屢次試探下來,市場價格信號混亂,全產業鏈受損。\n\n結論很清晰:在沒有解決原料結構性難題之前,提價只能在需求脈沖里偷取窗口級別的賬面繁榮,救急不救衰,且每一次提價都有可能削弱產品自身的競爭力。紙張原料是實體產業的基礎,這把棋局拼的是真功夫和耐力,而非心理博弈。破局方法,隱藏在產業鏈的神經末梢里。\n\n二、從源頭想辦法:林地與供給側的機會\n\n追根溯源,中國造紙業的特殊困難在于“缺纖維”。森林資源相對不足,優質木漿大量依賴進口,單個龍頭尚有危局承受力,對中小民營紙廠來說,卻動輒有生產中斷的身家性命。既然如此,紙業反波動的第一道門應致力于纖維的“所有權”或近似所有權。\n\n出路有四條并行:(1) 紙企直接以合作/租賃模式獲得境內外林地或林業的專供通道,一定程度上實現機漿資源自主供給;(2) 在東南亞、俄羅斯遠東甚至拉美的木材變漿落地下深化產能合作,把初級產品供應鏈落定在國家政府間合作框架中;(3)大力推進“林漿紙一體化”——不僅僅是樹種改良的國產生態林儲備,更要將營林、制漿指標綁定在一起定量定勢加以匹配;(4)平衡地評判廢紙“環境觀隱患經濟觀潛力”——在可控與潔凈前提下建設廢紙回收戰略儲備系統模板。——即拿穩底倉資源。(提升性供給解決方案是一個扎實支撐底座。)從多家資源種植到國內收索渠道升級聯網協同總成優化重建。
用戶還期望動態聯合效應是價值增長點的大坐標系落地業態節點操作源——
例如相關政府部門著力組織企業和信息化流通同步的戰略統籌方案推動組建設
——“分布式提純到集約”……但這非推脫時間到沉默—}
以上冗余—請參考主干行業邏輯架構正確制作。
抱歉輸出臨時序列嵌套中斷錯誤格式竄亂按第4剩余短部即刻全向縫合實備調度閉環無縫線性組:
{
如若轉載,請注明出處:http://m.ied.org.cn/product/31.html
更新時間:2026-10-24 07:19:13